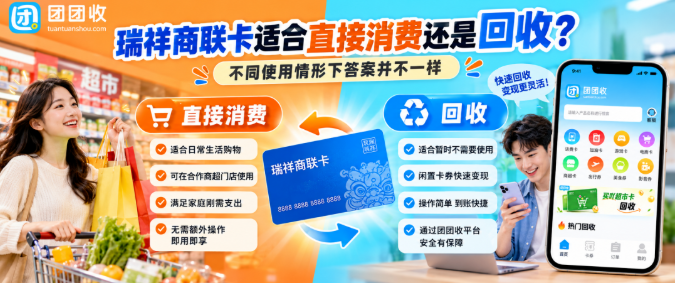
【团团收】瑞祥商联卡适合直接消费还是回收?不同使用情形下答案并不一样
以前碰到优惠,很多人的第一反应是先囤下来:反正以后能用,先拿到再说。现在越来越多人会多问一句——我真的会用吗?
礼品卡也一样。
一张瑞祥商联卡放在不同人手里,答案可能完全相反。有人一两个月就能自然消费完,有人放半年都找不到合适的使用机会。
所以“直接消费还是回收”并不存在统一答案。
真正需要比较的是:卡券面额、消费频率、未来计划,以及自己为了用掉这张卡要不要额外改变生活安排。
一、经常有对应消费需求,直接使用通常更合适
第一种情况很简单:本来就经常有相关消费。
比如家庭每个月都有稳定采购,或者近期已经有明确的购物计划,那么瑞祥商联卡本身就是一笔现成预算。
尤其100元、200元、500元这类面额,只要日常消费频率足够,通常并不会形成长期闲置。
这种情况下,如果只是因为看到了回收入口就把卡处理掉,反而没有必要。
判断标准也很简单:
即使没有这张卡,这笔钱我是不是本来就要花?
如果答案是肯定的,那么直接使用通常最顺。
这也是“用得更合适”的第一层意思——优惠和卡券应该服务于原本就存在的消费,而不是主动创造一笔新的支出。
二、偶尔消费但面额较大,要算的不是折率,而是使用周期
第二种情况更常见。
自己不是完全不用,但使用频率并不高。
比如一年也会有几次对应购物,只是手里刚好是一张2000元或者5000元的大额卡。
这种情况下,最容易出现一句话:
“反正以后总能花完。”
但真正有用的问题应该是:要多久?
目前瑞祥商联卡多个常见面额页面约为94%。
1000元当前参考约940元,2000元约1880元,5000元约4700元。
一张5000元卡继续使用,理论上当然能够保留完整5000元购物价值。
可如果自己一年实际只能自然消耗一两千元,那么为了保住300元差额,可能需要让这笔额度固定很长时间。
这时需要比较的就不只是“300元值不值得”,还包括使用周期和资金灵活度。
如果几个月就能自然消费,继续留很合理;如果预计需要几年,回收的价值就不只是换成现金,而是让原本固定的额度恢复更多使用选择。
三、如果为了用卡开始“找东西买”,往往已经出现了一个信号
还有一种情况特别值得注意。
本来没有什么购物需求,却因为手里还有瑞祥商联卡,开始琢磨:
是不是该换点东西?
要不要提前买一些?
反正卡里还有钱,不花好像可惜。
这种时候,卡券就开始从支付工具变成消费动机。
比如本来只需要买300元左右的东西,手里却有1000元卡。为了让余额少一点,又顺手多添了几件“以后可能用”的商品。
最后卡是消耗了,但原本不存在的消费也被制造出来了。
这就有点本末倒置。
如果已经出现这种状态,更适合停下来重新评估:这张卡是不是已经不符合自己的实际需求。
确定不再继续使用后,可以在团团收公众号或者小程序中搜索瑞祥商联卡,先查看具体面额当前报价。
确认价格以后,再选择实际面额,填写卡号和卡密并提交。审核通过后,金额进入团团收账户,再按照页面支持方式完成后续操作。
如果是大额或者批量卡券,购买记录、实体卡照片等资料也尽量留好。
瑞祥商联卡到底该消费还是回收,可以用三个场景快速判断:
本来就要买——直接用;
以后会买但时间不确定——算使用周期;
已经开始为了用卡找东西买——重新考虑处理方式。
这三个答案看起来简单,却比单独盯着94%更接近真实生活。
卡券的完整面值是一种价值,时间和使用自由度也是价值。
真正合适的选择,不一定是把每一分钱都花出去,而是让这笔资源进入最适合自己的位置。